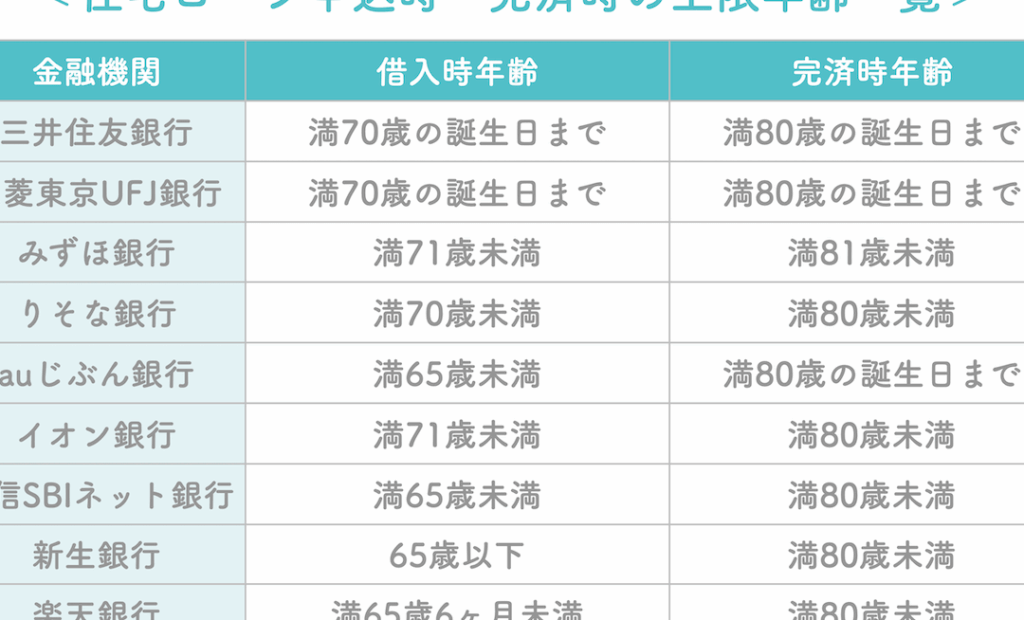
住宅ローンを組む際に、私たちが最も気になるのは「いくつまで組めるのか」という点です。多くの人が夢見るマイホームを手に入れるためには、適切なローンの額を理解することが不可欠です。 しかし、実際には収入やライフスタイル、金利などさまざまな要因が影響します。
住宅ローンの基本知識
住宅ローンは、マイホーム購入のための金融手段で、私たちが家を手に入れるために欠かせない存在です。住宅ローンの理解には、基本的な情報が必要です。
住宅ローンとは
住宅ローンとは、住居を購入するために金融機関から借り入れる資金のことです。この借入金は、数十年にわたって返済することが一般的で、返済計画には利息が含まれます。住宅ローンの目的は、私たちが居住用の不動産を手に入れる手助けをすることです。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、私たちのニーズに応じた選択が可能です。以下に主要な種類を挙げます。
- 固定金利型ローン: 返済期間中の金利が変わらないタイプです。我々は、将来の支払い額を把握しやすくなります。
- 変動金利型ローン: 市場金利に連動して金利が変動します。利率が低い時期にはメリットがありますが、リスクも伴います。
- フラット35: 35年固定金利の住宅ローンで、長期的な計画に適しています。私たちは、返済計画を安定させやすくなります。
住宅ローンの借入額の計算
住宅ローンを組む際、借入額の計算は重要なステップです。正確な数値を把握することで、適切なローン選びができ、安心して返済計画を立てられます。
年収に基づく借入可能額
年収は借入可能額を決定する重要なファクターです。一般的に、年収の25%から35%を目安に返済負担を考慮します。例えば、年収が500万円の場合:
- 借入可能額の範囲: 125万円から175万円
- 月々の返済額: 約10万4千円から14万6千円
収入以外にも、雇用形態や年齢、家族構成などが影響します。そのため、自分の状況に合った具体的な計算が必要です。
借入期間と返済負担率
借入期間は返済額に直接影響します。一般的に、長期間の借入で月々の返済額を軽減できますが、総返済額は増加します。例えば、借入額3000万円の場合:
| 借入期間 | 年利率 | 月々の返済額 | 総返済額 |
|---|---|---|---|
| 25年 | 1.5% | 約12万2千円 | 約3,660万円 |
| 35年 | 1.5% | 約9万6千円 | 約4,020万円 |
返済負担率は、手取り収入に対する月々の返済額の割合です。一般的に、返済負担率は30%以内が理想です。これによって、無理のない返済が可能となります。
住宅ローンを組む際の注意点
住宅ローンを組む際には、いくつかの重要なポイントがあります。慎重な計画と情報収集が求められます。
審査基準について
住宅ローンの審査基準は、金融機関ごとに異なりますが、主に以下の要素が考慮されます。
- 収入証明: 定職での安定した収入が必要です。年収に基づいて借入可能額が算出されます。
- 信用情報: 過去の返済履歴が影響します。信用情報の良否が審査結果に直結します。
- 借入負担率: 月々の返済が年収の何パーセントに相当するかが評価されます。一般的には年収の25%から35%が目安です。
これらの基準を踏まえて、自分たちの状況に合ったローンを選ぶことが重要です。
金利の影響
金利は、住宅ローンの返済額に大きな影響を与えます。金利が低い場合、返済負担が軽減されるため、可能な限り低金利を選ぶことが望ましいです。
- 固定金利型: 返済期間中、金利が固定されます。不測の事態でも安心して返済できます。
- 変動金利型: 金利が市場の動きに応じて変動します。リスクがあるため、慎重な判断が求められます。
住宅ローンのメリットとデメリット
住宅ローンには、マイホームの夢を実現するためのメリットと、注意が必要なデメリットがあります。私たちは双方を理解することで、より良い判断ができるようになります。
メリットの内容
住宅ローンの主なメリットは、手持ち資金がなくても住宅を購入できる点です。以下のような利点があります:
- 資産形成: 物件を持つことで、資産を保有することができます。
- 税制上の優遇: 住宅ローン控除を適用することで、所得税が軽減される可能性があります。
- 経済的安定: 定期的な返済によって、安定した生活設計が可能です。
私たちは、これらのメリットを考慮して、自身のライフスタイルに合った住宅ローンを選択できます。
デメリットの内容
一方で、住宅ローンにはいくつかのデメリットもあります。長期間の返済義務があるため、負担に感じることがあります。具体的には以下の点が挙げられます:
- 返済負担: 毎月の返済が生活費を圧迫する可能性があります。
- 金利の変動リスク: 変動金利を選んだ場合、金利の上昇が直接的に返済額に影響します。
- 手数料や関連費用: 諸費用や維持管理費が別途必要となる場合があります。
住宅ローンの選び方
住宅ローンの選び方には、私たちの目的やライフスタイルに合わせた重要なポイントがあります。適切な選択をするために、以下の要素を考慮します。
目的に応じた選択
目的を明確にすることが、しっかりとした住宅ローン選びの第一歩です。自分たちの目的に応じて、以下の選択肢があります。
- 住居購入: 購入する場所や物件の条件により、借入額が変わる。
- 投資: 収益物件購入を目的とする場合、リスクとリターンを考慮する。
- リフォーム: 自宅の価値を引き上げるための資金として利用する。
それぞれの目的によって、必要な資金や条件が異なるため、これを考慮することが重要です。
返済計画の立て方
返済計画は、住宅ローンにおいて非常に重要です。まず、月々の返済額を自分たちの収入や生活費と照らし合わせます。次に、以下の点を考慮します。
- 年収: 年収に対して、返済負担率は25%から35%を目安とする。
- 期間: 借入期間が長いほど、月々の返済は少なくなるが、総返済額は増える。
- 金利タイプ: 固定金利型と変動金利型の選択が返済負担に影響を与える。
結論
私たちが住宅ローンを組む際には、借入可能額を理解することが不可欠です。収入やライフスタイルに応じた適切な額を見極めることで、無理のない返済計画を立てられます。金利や返済負担率を考慮しながら、最適なローンのタイプを選ぶことが重要です。
また、各金融機関の審査基準や金利の違いを把握することで、より良い条件での借入が可能になります。これらの要素を総合的に考え、自分たちに合った住宅ローンを選ぶことが、安心したマイホーム生活への第一歩です。